一、行业背景与政策驱动
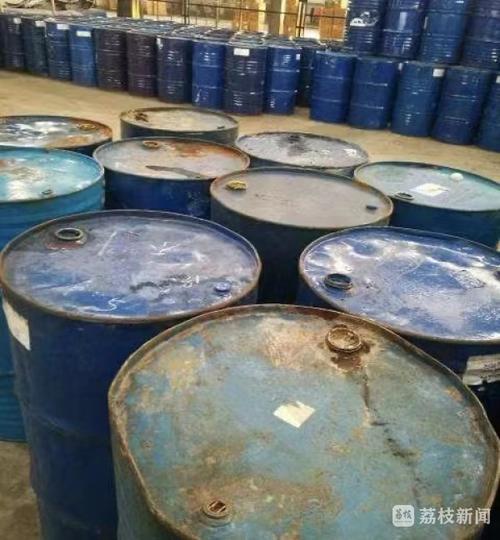
随着中国工业化进程加速和环保监管趋严,固体废物处理行业已成为战略性新兴产业。其中,危险废物因其腐蚀性、毒性、易燃性等特征,处置门槛高、监管严格,是固废领域最具技术壁垒和盈利空间的细分市场。2025年以来,《危险废物经营许可证管理办法》修订落地,中央生态环保督察常态化,推动危废经营向规范化、集中化、专业化转型。
二、危险废物经营市场现状
- 市场规模与增速:2024年中国危废产生量约1.2亿吨,但持证经营单位实际利用处置量约8000万吨,产能利用率不足70%。预计2025-2030年,危废处理市场年复合增长率将保持在8%-10%,到2030年市场规模有望突破3000亿元。
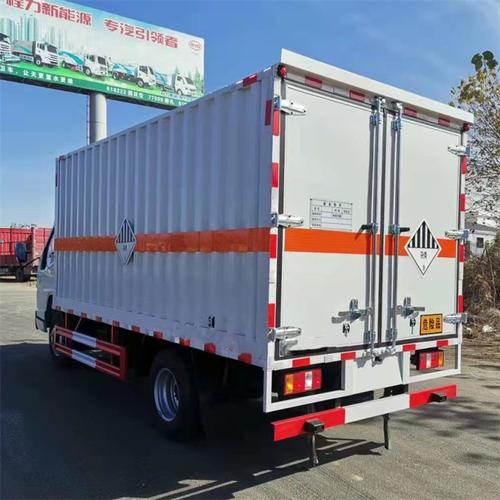
- 经营模式:以“收集-运输-贮存-利用-处置”全链条为主,其中资源化利用(如金属回收、废溶剂再生)毛利率可达35%-50%,而无害化填埋/焚烧毛利率约20%-30%。
- 区域格局:东部沿海地区危废产生强度高,但处置能力饱和;中西部省份产能缺口较大,跨省转移需求旺盛,但受政策限制(如“省内优先”原则),区域壁垒显著。
- 竞争态势:行业集中度低,前十大企业市占率不足15%。龙头企业通过并购整合扩张牌照资源,而中小经营单位面临技术升级和合规成本压力。
三、市场前瞻与关键趋势
- 技术升级:等离子体气化、超临界水氧化等先进技术逐步商业化,降低二次污染风险,提升处置效率。
- 产业链延伸:从单一处置向“环境服务+资源再生”转型,如锂电池回收、废催化剂提取贵金属等高值化利用。
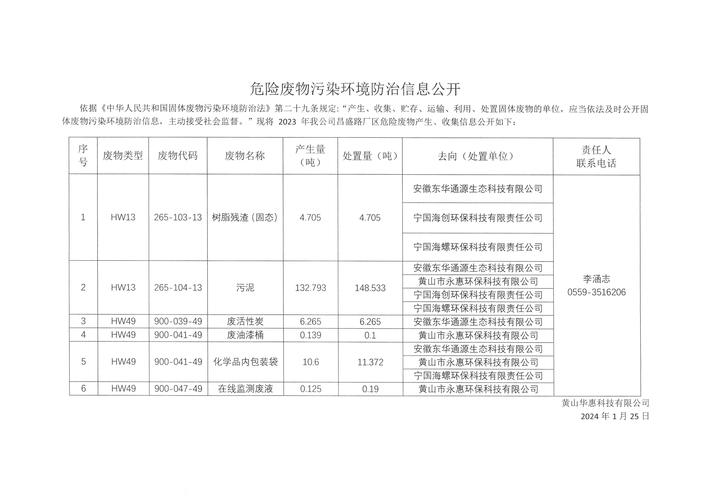
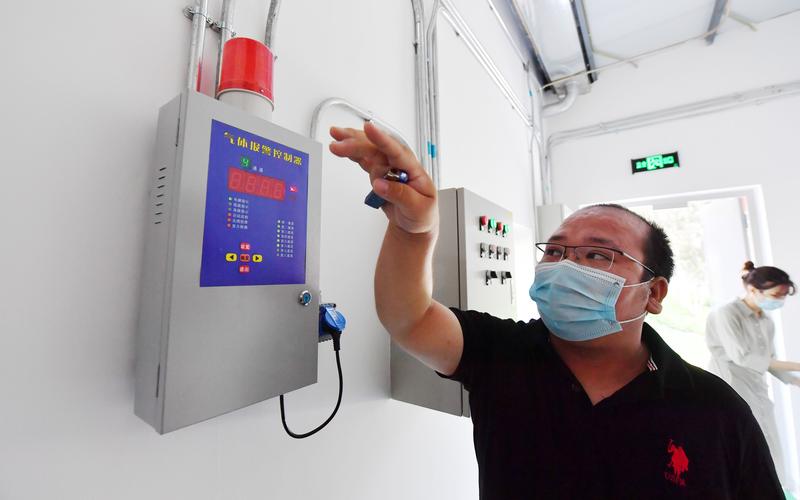
- 数字化监管:全国危废信息化管理平台全面推行,电子转移联单、视频监控和物联网称重系统成为标配,经营数据透明化倒逼合规经营。
- 政策红利:增值税即征即退、绿色金融支持等政策向规范企业倾斜,但“无废城市”建设也推动源头减量,长期或抑制部分低端处置需求。
四、投资战略规划建议
- 牌照为王,并购整合:优先布局危废经营许可证(尤其是焚烧、填埋资质)稀缺区域,通过收购存量牌照快速切入市场。
- 技术壁垒构建:投资专注于难处理废物(如医药废物、农药废物)的技术型企业,形成差异化竞争优势。
- 区域择时择地:聚焦中西部产能缺口省份(如四川、云南),同时规避已产能过剩地区(如江苏、山东)。
- 轻资产运营探索:开展危废收集、转运及预处理服务,降低重资产投资风险,与终端处置企业形成合作。
- 风险防控:重点关注环保督察整改风险、许可证续期风险及跨省转移政策变动,建议通过环境责任险和合规审计降低运营风险。
五、结论
中国危险废物经营行业正处于从粗放扩张向高质量发展的关键期。未来五年,具备牌照资源、技术实力和精细化运营能力的企业将主导市场。投资者应紧抓政策窗口期,优先布局资源化利用和区域整合机会,同时警惕产能过剩与监管加码带来的双重挑战。预计到2030年,行业前二十企业市占率将提升至30%以上,形成若干跨区域危废服务集团。